


Свободные деньги можно положить на вклад, добавить к первоначальному взносу на квартиру или отложить ещё на год «до лучших времён». Разбираемся, выгодно ли покупать землю сейчас — и как участок в Крыму выглядит рядом с вкладом и квартирой, если сравнивать по цифрам: доходность, риски, налоги и то, сколько денег нужно на входе.
Дальше — рабочая методика сравнения: берём три знакомых варианта вложения денег, смотрим на них с одной и той же меркой и раскладываем по полочкам, где земля выигрывает, а где проигрывает.
Выгодно ли покупать землю сейчас: с чем сравнивать
Слово «выгодно» у каждого значит своё. Для одного это рост цены за три года, для другого — возможность быстро забрать деньги обратно, для третьего — просто не потерять то, что накопил. Прежде чем сравнивать участок земли с вкладом или квартирой, стоит развести эти вещи и смотреть на каждый вариант по одному и тому же набору параметров.
Вот пять вопросов, которые имеет смысл задать про любой актив, прежде чем в него заходить:
- Сколько денег нужно на входе и есть ли этот порог у вас сейчас;
- Как быстро актив можно продать, если деньги понадобятся раньше срока;
- Сколько он стоит в обслуживании — налоги, содержание, комиссии;
- На что опирается рост цены и насколько он зависит от вас лично;
- Какой минимальный горизонт нужен, чтобы вложение вообще имело смысл.
Участок земли, вклад в банке и квартира отвечают на эти вопросы по-разному, и именно в этой разнице кроется ответ на вопрос, выгодно ли покупать землю именно вам — с вашим горизонтом и вашей суммой.
Задача тоже определяет ответ. Если цель — сохранить сумму и не потерять её к инфляции, подойдёт один набор инструментов. Если цель — вложить деньги на несколько лет вперёд и забыть, дав им расти самостоятельно, набор будет другим. А если человек рассматривает покупку земли как долгосрочное вложение для детей или как часть портфеля наряду с вкладами и облигациями, критерии смещаются ещё дальше — в сторону низкого порога входа и минимальных хлопот с обслуживанием, а не в сторону скорости продажи.
Участок в Крыму, вклад и квартира: что выгоднее на цифрах
Возьмём три инструмента и сравним их по одним и тем же параметрам на горизонте трёх лет. Это ориентировочный расчёт, а не гарантия: банковская ставка меняется вслед за ключевой ставкой ЦБ, а стоимость земли и квартир зависит от конкретной локации и рынка на момент продажи.
| Параметр | Гектар земли в Крыму | Банковский вклад | Квартира |
|---|---|---|---|
| Порог входа | от 350 000 ₽ | от 10 000 ₽ | от 5–7 млн ₽ |
| Ориентир по росту за 3 года | по нашим расчётам, X2–X4 (100–300%), без гарантии | ~30–42% до налога, при ставке около 14% годовых | 10–15%, с учётом аренды |
| Ликвидность | средняя — нужно время на поиск покупателя | высокая — деньги снимаются в любой день | средняя — быстрая продажа обычно со скидкой |
| Расходы на обслуживание | минимальные, содержание не требуется | отсутствуют | коммуналка, налог на имущество, ремонт, простой без арендаторов |
| Налоговая нагрузка | земельный налог — не больше 0,3% от кадастровой стоимости в год для сельхозземель | 13% с процентного дохода (15% свыше 5 млн ₽ дохода в год) | 13% с дохода от аренды плюс налог на имущество |
Земельный налог на сельхозземлю не превышает 0,3% от кадастровой стоимости в год — верхняя ставка в 1,5% предусмотрена для других категорий земель, по статье 394 Налогового кодекса РФ. Проценты по вкладу облагаются НДФЛ по ставке 13%, а если доход превысил 5 млн ₽ за год — 15% с суммы превышения, это статья 224 того же кодекса. У вклада есть и страховка: Агентство по страхованию вкладов возмещает до 1,4 млн ₽ на одного вкладчика в одном банке, если у банка отзовут лицензию.
Из таблицы видно закономерность: чем выше потенциальная доходность актива, тем ниже его ликвидность и тем больше горизонт, на котором эта доходность вообще успевает раскрыться. Вклад можно закрыть завтра, но его реальная доходность после налога и инфляции скромная. Квартиру и участок быстро не продать, но при долгом горизонте они могут принести больше.
Разберём на круглых цифрах, что это значит для конкретной суммы. Если положить 1 000 000 ₽ на вклад под ставку около 14% годовых на три года — это верхняя граница диапазона 30–42% из таблицы выше — суммарный доход составит около 420 000 ₽ до налога. После вычета 13% НДФЛ с процентного дохода (без учёта необлагаемого минимума процентов по вкладам) чистая прибыль — примерно 365 000 ₽, то есть на счёте в итоге будет около 1 365 000 ₽. Если инфляция за эти три года складывается на уровне 4–5% в год, часть этой прибыли реальная покупательная способность съедает — отсюда и разговоры о том, что вклад скорее защищает деньги, чем ощутимо их приумножает.
Тот же миллион в участке земли ведёт себя иначе: прироста может не быть вообще, если место оказалось неудачным, а может быть кратный рост, если направление окажется востребованным — здесь нет фиксированной ставки, и в этом одновременно преимущество и риск земли перед вкладом.
Откуда берётся рост цены земли в Крыму
У земли, в отличие от вклада, нет фиксированной ставки — цена растёт или стоит на месте в зависимости от конкретного места. По открытым данным, земля в Крыму с 2020 года подорожала в среднем в 3,5 раза. Похожую динамику проходили и другие курортные регионы: в Сочи перед Олимпиадой земля выросла в цене в 5–10 раз, в Анапе — на 72% за два года. Это факты прошлых лет, а не прогноз на ваш конкретный участок: они показывают саму механику, а не обещают такое же движение цены в будущем.
Три вещи обычно двигают цену земли в конкретном месте: дорога и подъезд, расстояние до моря или крупного города, и развитие территории вокруг — новые трассы, курортные кластеры, рост турпотока. Участок у моря или рядом с крупным населённым пунктом реагирует на эти изменения быстрее, чем земля в глубине степи без подъезда.
В видео разбираются и более предметные точки роста для Западного Крыма — восстановление регулярного авиасообщения, круглогодичный туризм и новые курортные кластеры, заявленные к развитию в регионе. Это факторы, которые могут повлиять на цену земли, а не гарантия: сроки таких проектов часто сдвигаются, а эффект на стоимость конкретного участка проявляется не сразу и не одинаково для разных направлений.
Здесь же стоит держать в голове обратную сторону: рост, который уже случился, рынок обычно уже учёл в цене. Участок в раскрученном месте может стоить дороже именно из-за ожиданий, а не из-за факта. Дешёвый вход в развивающемся направлении иногда выгоднее, чем дорогой вход в уже популярном.
Проверить это на практике несложно: если цена в конкретном посёлке уже сравнялась с соседними раскрученными курортами, а инфраструктура вокруг пока не дотягивает — дороги, магазины, расстояние до моря или трассы — вероятно, в цену заложили ожидания, которые ещё не наступили. И наоборот: если инфраструктура растёт быстрее, чем цена, — а именно так за последние годы вело себя направление Западного Крыма — здесь запас для роста обычно больше.
Риски каждого варианта, о которых редко говорят
У вклада риск не в потере денег — банк с лицензией и страховкой почти не подведёт на сумму до 1,4 млн ₽. Риск в другом: если ставка ниже инфляции, деньги на вкладе медленно теряют покупательную способность, даже пока цифра на счёте растёт. Это особенно заметно на длинном горизонте — 3–5 лет вклад может «просидеть» в деньгах, которые обесценились быстрее, чем накапливались проценты.
У квартиры риск другой: доходность на бумаге выглядит неплохо, но львиную долю съедают расходы — коммуналка в периоды простоя, ремонт между жильцами, поиск арендаторов, налог на имущество. Ликвидность у квартиры тоже не такая высокая, как кажется: продать быстро обычно получается только со скидкой к рынку, а по адекватной цене — от нескольких месяцев.
У земли риск — низкая скорость выхода из актива. Участок не продаётся мгновенно: нужно время на поиск покупателя, и чем меньше в округе развита инфраструктура, тем этот срок дольше. Деньги, вложенные в землю, стоит планировать как замороженные минимум на несколько лет — брать под это ипотеку или отдавать последние резервные накопления не стоит. Ещё один нюанс: участок физически один, и, в отличие от вклада, его нельзя забрать по частям, если нужна не вся сумма, а её половина. Частично эту проблему решает покупка нескольких участков поменьше вместо одного крупного — тогда при необходимости можно продать один из них, а не весь объём сразу.
Общий принцип простой: у более доходных вариантов обычно ниже ликвидность, и деньги стоит планировать как замороженные на более долгий срок, чем хотелось бы. Отдельный плюс земли на длинном горизонте — при продаже участка, который был в собственности дольше минимального срока владения (3 или 5 лет в зависимости от основания приобретения), НДФЛ с продажи вообще не платится, по статье 217.1 Налогового кодекса РФ. О том, что выгоднее на разных горизонтах — аренда, покупка в рассрочку или вклад — есть отдельный разбор с финансовой моделью и стресс-тестом: аренда против покупки против рассрочки на цифрах.
С землёй чаще всего подводят мелкие вещи, которые проще проверить заранее, чем потом разбираться постфактум:
- Не посмотрели участок на карте и не сверили расстояние до дороги, моря или ближайшего населённого пункта с тем, что написано в объявлении;
- Не запросили выписку из ЕГРН — кто собственник, нет ли ареста или залога, совпадают ли границы с тем, что показывают на местности;
- Купили самый дешёвый участок в проекте, не сравнив его с соседними лотами — иногда разница в цене объясняется формой участка или удалённостью от подъезда;
- Вложили в землю деньги, которые могут понадобиться в течение года — и потом торопились продавать участок с дисконтом, лишь бы вернуть сумму быстрее.
Пример расчёта: участок в Щедром
Чтобы цифры не оставались абстракцией, возьмём конкретный участок из каталога компании — проект «Щедрое» в Сакском районе, рядом с сёлами Елизаветово и Добрушино. Это один из самых доступных по входу участков: гектар здесь стоит от 390 000 ₽, что близко к нижней границе диапазона входа, который мы использовали в таблице выше.
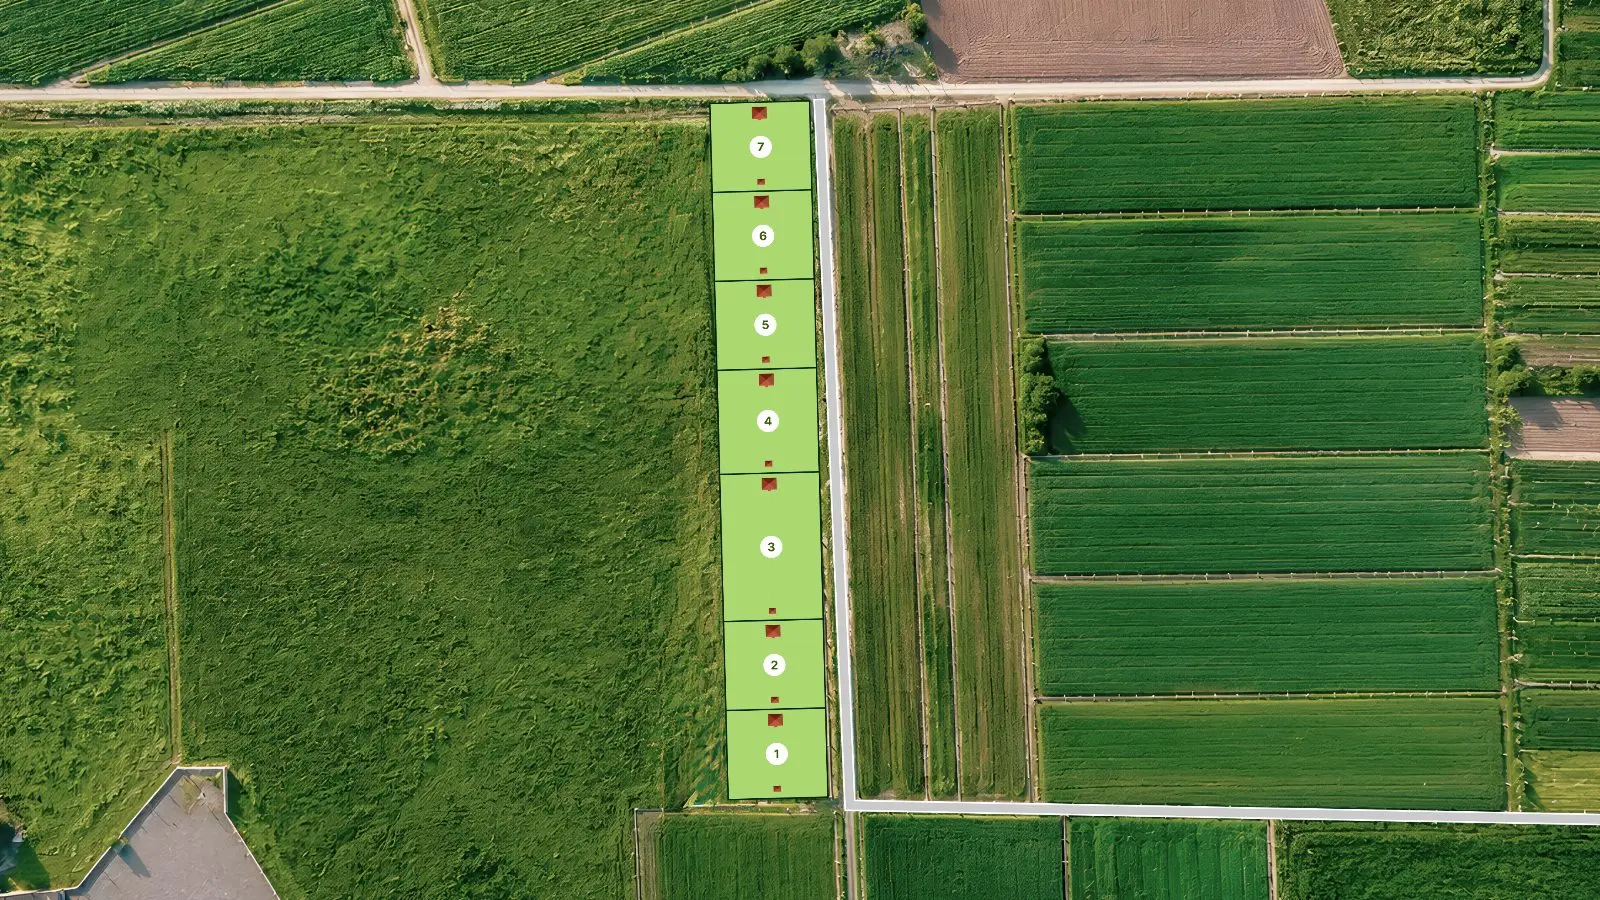
Если предположить рост по нижней границе вилки из таблицы выше — X2, то есть вдвое, — участок стоимостью 390 000 ₽ теоретически может подорожать до 780 000 ₽. Мы не обещаем конкретную доходность — только показываем, как считается сама вилка: разница между ценой покупки и ценой предполагаемой продажи, делённая на цену покупки. Дальше эту разницу можно поделить на число лет владения и получить среднегодовой ориентир — так же, как мы считали доходность вклада и квартиры в таблице.
Из документов на такой участок — отдельный кадастровый номер, границы в ЕГРН и вода: скважина глубиной 60–80 метров, как указано в паспорте проекта. По расположению: до села Елизаветово — 2,6 км, до озера Донузлав — 7,3 км, до села Добрушино — 11,9 км. Для сравнения: чем ближе участок к воде и населённому пункту, тем выше его ликвидность при перепродаже — это как раз тот фактор роста цены, о котором шла речь в разделе выше.
Подробнее об участках рядом с озером Донузлав и другими проектами компании — в каталоге участков.
Как купить землю в рассрочку и не переплатить
Отдельный вопрос — где взять деньги на вход, если сумма кажется подъёмной, но не хочется отдавать её всю разом. У компании есть рассрочка «0-0-12»: 0% переплаты, 0 ₽ первый взнос, срок до 12 месяцев, и цена участка при этом та же, что при полной оплате сразу. Перед оформлением рассрочки покупателя проверяют на платёжеспособность — это стандартная практика, а не формальность для галочки.
Право собственности регистрируется в Росреестре сразу после подписания договора, а не после того, как рассрочка закрыта. До полной оплаты на участке действует залог в пользу продавца: пользоваться землёй можно, а вот продать, подарить или иначе передать её другому человеку — нельзя, пока рассрочка не закрыта полностью. Если обстоятельства меняются, досрочное погашение возможно без штрафов; если сделка расторгается — покупатель возвращает участок, а продавец возвращает внесённые деньги за вычетом издержек на саму сделку.
На примере того же участка в Щедром рассрочка выглядит так: 390 000 ₽ делятся на 12 равных месяцев — получается около 32 500 ₽ в месяц, без переплаты сверху. Сумма сопоставима с ежемесячным взносом по небольшому потребительскому кредиту, только здесь нет процентной ставки.
Сам процесс сделки укладывается в несколько шагов: выбор участка и согласование графика платежей, подписание договора купли-продажи дистанционно, регистрация перехода права в Росреестре и, если выбрана рассрочка, — внесение платежей по согласованному графику до полного закрытия суммы.
Саму сделку компания регистрирует через сервис удалённой сделки Сбербанка — без поездки в Крым, из любого региона России. «Безопасный расчёт» не используется: платежи идут напрямую на расчётный счёт организации-продавца по договору купли-продажи, а график платежей обсуждается заранее и фиксируется в самом договоре. По деньгам ориентир такой: удалённая сделка через Сбербанк обходится примерно в 5 000 ₽ на сделку целиком, вариант у нотариуса — около 16 000 ₽ с каждой стороны, то есть порядка 32 000 ₽ суммарно (цены на сентябрь 2026 года).
Если сравнивать с квартирой в ипотеку, разница ощутима: там переплата за пользование заёмными деньгами растягивается на годы, а здесь рассрочка беспроцентная и на срок до года. Подробности условий — на странице рассрочки 0-0-12, а общий обзор того, как устроены инвестиции в землю у компании, — на странице об инвестициях в землю в Крыму.
Кому выгодно покупать землю сейчас, а кому — подождать
Если деньги могут понадобиться в ближайший год-два — на ремонт, учёбу детей, любую крупную покупку — земля не тот инструмент: она не продаётся по щелчку пальцев, и в этой роли лучше справится вклад или короткие облигации. Если горизонт три года и больше, а сумма — не последняя, участок земли имеет смысл рассматривать наравне с квартирой: порог входа ниже в разы, обслуживание почти нулевое, а рост цены опирается на реальные факторы — дорогу, инфраструктуру, турпоток.
Если раскладывать по горизонту вложения, получается примерно так:
- деньги могут понадобиться в течение года — вклад или другой ликвидный инструмент, землю в этом случае лучше не трогать;
- горизонт 3–5 лет, а сумма для вас некритична — участок земли можно рассматривать наравне с квартирой, особенно если порог входа в квартиру пока недоступен;
- горизонт от 5–10 лет, и часть портфеля можно заморозить полностью — здесь у земли больше всего пространства, чтобы рост цены успел раскрыться, а низкий порог входа позволяет не вкладывать всю сумму в один участок.
Как менялись цены на землю в Крыму за последние годы — отдельная тема, которую мы разбирали в статье про то, сколько стоит гектар в Крыму и как растут цены. Если задача понятна и сумма на старте не пугает — резонно посмотреть на конкретные участки.


