


Сельская ипотека в Крыму — одна из немногих государственных программ, где ставка держится на уровне 0,1–3% годовых, а не 20 с лишним процентов, как на обычном рынке. Каждый месяц её ищут те, кто присматривает жильё в сёлах и малых городах полуострова, и те, кто на самом деле хочет участок земли — для себя, для сада или как вложение.
Разбираем, какие условия действуют в 2026 году, кому одобряют кредит и какие районы Крыма попадают в льготный перечень. А тем, кому нужна именно земля без всякого банковского кредита, показываем, как оформить участок в рассрочку — совсем без ипотеки.
Что такое сельская ипотека и какие условия действуют в 2026 году
Смысл программы простой: банк выдаёт заёмщику деньги на покупку жилья в селе по сниженной ставке, а разницу с рыночным процентом ему возмещает государство. Отсюда и низкая переплата — она в разы меньше, чем по обычному кредиту без господдержки.
Что стоит знать о цифрах программы в 2026 году:
- ставка держится в коридоре 0,1–3% годовых;
- один заёмщик может рассчитывать максимум на 6 млн ₽, а если оформляют оба супруга совместно — планка поднимается до 12 млн ₽;
- свои деньги на старте тоже нужны: банк обычно просит от 10 до 20% цены объекта первым взносом;
- растянуть выплаты можно на срок до 25 лет.
Разброс по ставке большой: 0,1% получают немногие, у большинства она ближе к 3%. Точный процент зависит от банка-партнёра и категории заёмщика — узнать свою ставку можно только после подачи заявки.
К вопросу «на что хватит»: банк одобряет сумму исходя из вашего дохода и кредитной истории, а не из максимума в 6 или 12 млн ₽ — это верхняя планка программы, а не гарантированная сумма для каждого заявителя. Если одобренной суммы и первоначального взноса не хватает на выбранный объект, разницу нужно закрывать самостоятельно — либо пересматривать бюджет или населённый пункт.
Кому одобряют сельскую ипотеку в Крыму
Банк проверяет и объект, и самого заёмщика. По условиям программы в 2026 году на сельскую ипотеку в Крыму могут претендовать:
- граждане России, уже прописанные в сельской местности или собирающиеся туда перебраться насовсем;
- занятые в агропромышленном комплексе, а также медики, педагоги и другие работники социальной сферы на селе;
- предприниматели, у которых бизнес завязан на сельское хозяйство;
- семьи, которые оформляют переезд ради постоянной прописки в сельском поселении.
Для банка это в первую очередь стандартная проверка заёмщика: доход, кредитная история, возраст. Льготная ставка не отменяет требований к платёжеспособности — при небольшой ставке банк особенно внимательно смотрит, потянете ли вы весь срок кредита.
Какие районы и сёла Крыма входят в перечень сельских территорий
Льготная ставка распространяется не на любое крымское жильё, а только на адреса из закрытого перечня. Сам список — это приложение к отдельному региональному документу: республиканское правительство утвердило его 20 мая 2021-го, номер 295. Именно по этому документу, а не на глаз, банк и сверяет, подходит ли конкретное село под программу.
В перечень входит почти весь полуостров:
| Территория | Что входит |
|---|---|
| 14 муниципальных районов | Бахчисарайский, Белогорский, Джанкойский, Кировский, Красногвардейский, Красноперекопский, Ленинский, Нижнегорский, Первомайский, Раздольненский, Сакский, Симферопольский, Советский, Черноморский |
| Городские округа | Отдельные сёла в составе округов Армянск, Судак, Феодосия, Ялта и Алушта — конкретный список сёл смотрите в приложении к постановлению № 295 |
| Агломерации | Красноперекопск, Армянск, Старый Крым, а также Белогорск и Бахчисарай |
Если населённый пункт не попал в перечень, банк не одобрит по нему сельскую ипотеку, даже если вокруг — сплошные поля и виноградники. Прежде чем присматривать конкретный адрес, стоит свериться со списком в постановлении № 295 или уточнить его напрямую у банка-партнёра.
Какую недвижимость одобрит банк — и подходит ли сельхозучасток
Здесь чаще всего расходятся ожидания и реальность программы. Сельская ипотека рассчитана на жилую недвижимость — банк одобряет кредит именно на неё, и объект должен находиться в том самом населённом пункте из перечня. Для вторичного жилья у большинства банков есть ограничение по возрасту объекта — обычно не старше 3–5 лет, точные требования отличаются от банка к банку.
Если ваша цель — участок сельскохозяйственного назначения для себя, под сад, огород или как вложение, — сельская ипотека для этого не подходит: банк кредитует только объекты недвижимости из своего реестра в населённых пунктах перечня, а земельные участки в эту категорию не входят. По такой заявке банк откажет, как бы удачно ни было расположено само село.
Разница на практике простая: сельская ипотека — про случай, когда вы уже нашли готовое жильё и хотите оформить его дешевле через банк. Покупка сельхозучастка — отдельная задача, с другими правилами сделки и без необходимости в одобрении банка вообще.
Как оформить сельскую ипотеку в Крыму: пошаговый порядок
Если объект и заёмщик подходят под условия программы, оформление идёт по стандартной ипотечной схеме:
- Выбираете жильё в населённом пункте из перечня.
- Собираете документы: паспорт, СНИЛС, справки о доходах, сведения о семье.
- Подаёте заявку в банк, который работает по программе — это РНКБ (аккредитован по сельской ипотеке в Крыму с 15 сентября 2020 года), а также Сбербанк и Россельхозбанк.
- Банк проверяет объект по перечню территорий и оценивает вашу платёжеспособность.
- При одобрении заключаете кредитный договор и регистрируете сделку.
Сроки рассмотрения заявки, требования к справкам и итоговая ставка отличаются от банка к банку — уточнять их лучше сразу в отделении, которое ведёт программу в вашем районе.
Нужен участок, а не ипотека на жильё? Как купить землю в Крыму без банка
Если после всего этого стало ясно, что сельская ипотека не про ваш случай, а нужен именно участок земли в сельской местности Крыма, — банк и его одобрение можно не ждать вообще. Мы продаём сельскохозяйственные участки в Крыму напрямую, как собственник, и предлагаем рассрочку 0-0-12 от собственника: без банка, без переплаты, без справок о доходах.
| Параметр | Сельская ипотека | Рассрочка 0-0-12 от «Крымского Гектара» |
|---|---|---|
| Что покупаете | Жилую недвижимость в перечне территорий | Участок сельхозназначения |
| Одобрение банка | Обязательно | Не требуется |
| Переплата | Есть, по ставке 0,1–3% годовых | 0 ₽ |
| Первый взнос | 10–20% стоимости | От 0 ₽, по желанию |
| Срок | До 25 лет | До 12 месяцев |
| Где действует | Только населённые пункты из перечня № 295 | Все проекты компании в Крыму |
Перед оформлением рассрочки мы проверяем платёжеспособность покупателя — это обычный шаг при продаже в рассрочку от собственника. Право собственности регистрируем в Росреестре сразу после подписания договора: участком уже можно пользоваться, а на период рассрочки на нём остаётся обременение в нашу пользу. Продать или подарить участок до полного расчёта нельзя, а вот погасить рассрочку досрочно — можно, без штрафов.
Сделку проводим через сервис удалённой сделки Сбербанка — можно провести сделку дистанционно, без поездки в Крым. Расходы на такую сделку — около 5000 ₽ в целом; нотариальный вариант обойдётся дороже, около 16 000 ₽ с каждой стороны, но тоже возможен, если вам так удобнее. Сделка — и при полной оплате, и в рассрочку — оформляется через «Безопасные расчёты» Сбербанка с электронной регистрацией, приезжать в Крым не нужно. Подробнее о том, как оформить куплю-продажу участка, мы разбирали отдельно.
Оформление рассрочки занимает меньше шагов, чем банковская заявка на ипотеку:
- Выбираете участок в каталоге или присылаем подборку под ваш бюджет и район.
- Проверяете кадастровый номер и документы самостоятельно на публичной кадастровой карте.
- Согласовываем график платежей под ваш бюджет и срок до 12 месяцев, фиксируем его в договоре.
- Подписываем договор купли-продажи и регистрируем сделку через сервис удалённой сделки Сбербанка.
- Пользуетесь участком сразу и платите по графику до полного расчёта.
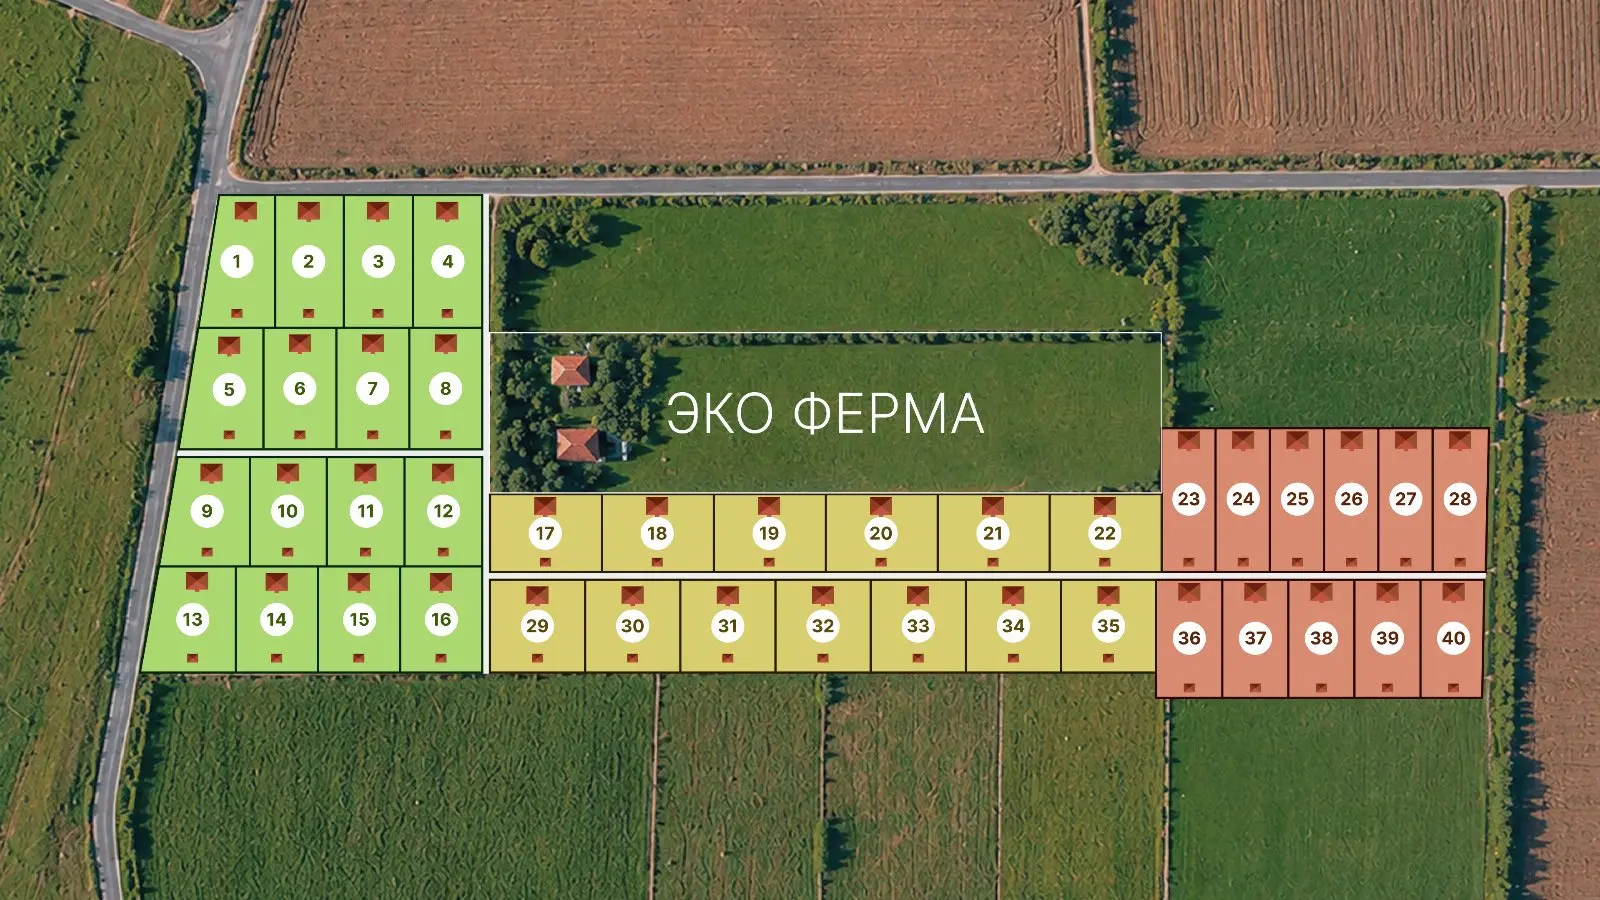
Например, Сакский район — он как раз входит в перечень сельских территорий для ипотеки — у нас есть массив «Великое», в 8 км от Евпатории: участок в нём можно оформить в рассрочку, не дожидаясь решения банка.
Что выбрать: сельская ипотека или прямая покупка земли
Если вы твёрдо нацелены на жильё в сельской местности Крыма и подходите под условия банка — сельская ипотека остаётся одним из самых дешёвых способов кредитования на рынке: ставка в разы ниже рыночной, а государство компенсирует банку разницу. Стоит потратить время на проверку населённого пункта по перечню и на сбор документов — экономия того стоит.
Если же вам важна именно земля — для себя, для сада, как задел на будущее или как вложение, не привязанное к рынку жилья, — не тратьте время на банковское одобрение, которое всё равно не рассчитано на такой объект. Посмотрите каталог участков в Крыму, выберите район и оформите рассрочку 0-0-12 напрямую у собственника — сегодня это можно сделать полностью дистанционно, даже не приезжая в Крым.
Прошлый рост цены на землю в Крыму — ориентир, а не гарантия на будущее, и это стоит держать в голове при любом раскладе. Зато у прямой покупки есть то, чего нет у ипотеки ни на жильё, ни на что другое, — предсказуемый фиксированный платёж без банка и без зависимости от ставок и требований конкретного отделения.


